|
вопросы и ответы по 1С
каталог программ 1с, партнёры книги об 1с, новости, статьи скачать бесплатно программы |
Поиск по сайту "Всё про 1С": |

Как проверить контрагента в 1С перед вычетом НДС
27 мая 2026
Разбираем, как проверить контрагента в 1С перед вычетом НДС: реквизиты, статус компании, счет-фактуру, УПД, книгу покупок, риски поставщика и признаки сомнительной сделки.
Вычет НДС может выглядеть безупречно в декларации: сумма есть, счет-фактура зарегистрирован, товар принят к учету. Но если поставщик окажется проблемным, у налоговой появятся вопросы не только к нему, но и к покупателю.
Особенно неприятная ситуация: компания уже заявила вычет, декларация отправлена, а потом приходит требование. Инспекция спрашивает, кто фактически поставил товар, был ли у контрагента ресурс для сделки, почему в документах расхождения и как организация проверяла партнера перед покупкой.
Поэтому перед вычетом НДС важно смотреть не только на счет-фактуру. Нужно проверить самого контрагента, документы по сделке, данные в 1С, книгу покупок и признаки налогового риска.
Разберем, как проверить контрагента в 1С перед вычетом НДС и что лучше исправить до отправки декларации.

Почему проверка контрагента важна перед вычетом НДС
Вычет НДС — это право компании уменьшить налог к уплате. Но право должно подтверждаться документами и реальной хозяйственной операцией.
Для бухгалтера в 1С это обычно выглядит так: поступление проведено, счет-фактура получен, НДС попал в книгу покупок. На первый взгляд все готово.
Но налоговая смотрит шире. Ее интересует не только факт документа, но и реальность сделки: был ли поставщик действующим, мог ли выполнить обязательства, совпадают ли реквизиты, не похож ли контрагент на техническую компанию, не расходятся ли сведения в книгах покупок и продаж.
Поэтому проверка перед вычетом помогает решить две задачи:
- снизить риск отказа в вычете;
- заранее найти ошибки в документах и карточке контрагента.
В 1С удобно проводить такую проверку не отдельно от учета, а рядом с документами: карточкой контрагента, поступлением, УПД, счетом-фактурой, книгой покупок и декларацией.
Если компания работает с большим количеством поставщиков, для оценки надежности и мониторинга удобно использовать 1СПАРК Риски. Такой сервис помогает смотреть данные о контрагенте прямо в 1С и быстрее замечать признаки риска до того, как документы попадут в отчетность.
Что проверить в карточке контрагента в 1С
Проверку лучше начинать с карточки контрагента. Ошибка в реквизитах может потянуть за собой неверный УПД, счет-фактуру, книгу покупок и раздел 8 декларации по НДС.
Проверьте:
- наименование организации или ИП;
- ИНН;
- КПП;
- ОГРН или ОГРНИП;
- юридический адрес;
- статус контрагента;
- банковские реквизиты;
- договор;
- систему налогообложения;
- признак плательщика НДС;
- данные ответственного лица;
- историю изменений реквизитов.
Особенно внимательно смотрите КПП. У крупных компаний бывает несколько обособленных подразделений, и счет-фактура может прийти с одним КПП, а в карточке 1С указан другой. Для расчетов это может пройти незаметно, а в декларации НДС появится расхождение.
Если поставщик сменил адрес, директора, наименование или КПП, не стоит просто переписать карточку поверх старых данных. Сначала нужно понять, с какой даты действуют новые реквизиты и какие документы уже были оформлены.
Как проверить контрагента по ИНН
ИНН — первый ключ к проверке. По нему можно увидеть, существует ли компания, не ликвидирована ли она, совпадает ли название, нет ли признаков недостоверности.
В 1С карточку контрагента часто заполняют по ИНН. Это снижает риск ручной ошибки, но не отменяет проверки. Автозаполнение помогает подтянуть реквизиты, а бухгалтеру все равно нужно оценить, подходит ли партнер для сделки.
Что важно проверить по ИНН:
- компания действует или уже ликвидирована;
- нет ли записи о недостоверном адресе;
- кто руководитель;
- не является ли директор массовым;
- совпадает ли ОКВЭД с характером сделки;
- нет ли частых изменений данных;
- нет ли признаков банкротства;
- не заблокированы ли счета;
- нет ли крупных судебных споров;
- не относится ли компания к группе высокого риска.
Одна деталь редко доказывает проблему. Но несколько признаков вместе уже повод насторожиться.
Например, поставщик недавно зарегистрирован, адрес массовый, директор связан с десятками компаний, сайт отсутствует, складов нет, а договор на крупную поставку. В такой ситуации один корректный счет-фактура не спасает от вопросов.
Более широкий порядок проверки — документы, реестры, признаки благонадежности и добросовестности — можно использовать как отдельный внутренний регламент. Подробнее эта логика разобрана в статье про то, как проверить контрагента на благонадежность.
Какие признаки риска важны для НДС
Перед вычетом НДС особенно важны признаки, которые могут поставить под сомнение реальность операции.
Обратите внимание, если контрагент:
- зарегистрирован незадолго до крупной сделки;
- часто меняет руководителя или адрес;
- находится по массовому адресу;
- не имеет сотрудников;
- не показывает признаки реальной деятельности;
- не имеет ресурсов для поставки товара или выполнения работ;
- работает не по своему виду деятельности;
- имеет много исполнительных производств;
- участвует в большом количестве судебных споров;
- не отвечает на запросы;
- не предоставляет документы;
- просит оплату на сомнительные реквизиты;
- присылает документы с ошибками.
Здесь важен здравый смысл. Налоговая оценивает не только формальные реквизиты, но и деловую цель сделки. Если поставщик продает сложное оборудование, но у него нет персонала, складов, сайта, профильного ОКВЭД и внятной истории, риск выше.
В 1С такие признаки не всегда видны из одного документа. Поэтому полезно смотреть карточку контрагента, договор, историю расчетов, первичку, сверку и внешние данные.
Проверьте договор с поставщиком
После карточки контрагента откройте договор. Именно в договоре часто скрываются ошибки, которые потом влияют на НДС.
Проверьте:
- правильного ли контрагента выбрали;
- совпадает ли договор с поступлением;
- указана ли цена с НДС или без НДС;
- какая ставка НДС применяется;
- есть ли условие о первичных документах;
- кто подписывает договор;
- есть ли доверенность у подписанта;
- совпадают ли реквизиты договора и счета;
- не используется ли старый договор с другой логикой учета.
Ошибка в договоре может дать неверные суммы в поступлении. Например, поставщик выставил цену с НДС, а в 1С договор настроен как цена без НДС. В результате налог считается не так, как в документах поставщика.
Перед крупной сделкой стоит проверить не только договор, но и полномочия подписанта. Если договор подписал не руководитель, нужна доверенность. Иначе сделка может выглядеть слабее при споре.
Проверьте поступление товаров или услуг
Вычет НДС начинается не со счета-фактуры, а с принятия товара, работы или услуги к учету. Поэтому откройте документ поступления.
Проверьте:
- дату поступления;
- контрагента;
- договор;
- склад или подразделение;
- номенклатуру;
- количество;
- цену;
- ставку НДС;
- сумму НДС;
- счет учета;
- счет расчетов;
- связь со счетом-фактурой или УПД.
Если товар фактически поступил в одном квартале, а документ внесли в другом, нужно понять, в каком периоде возникает право на вычет. Если услуга оказана, но акт подписан позже, тоже важно не ошибиться с датой.
Отдельно проверьте номенклатуру. Бывает, что бухгалтер выбирает похожую позицию, а ставка НДС или счет учета в ней другой. Ошибка кажется технической, но потом влияет на книгу покупок.
Проверьте счет-фактуру или УПД
Счет-фактура и УПД — ключевые документы для вычета НДС. Если они заполнены неверно, вычет становится рискованным.
Проверьте:
- номер и дату документа;
- продавца;
- покупателя;
- ИНН и КПП сторон;
- наименование товаров, работ или услуг;
- стоимость без НДС;
- ставку НДС;
- сумму НДС;
- стоимость с НДС;
- код вида операции;
- подписи;
- связь с поступлением;
- отражение в книге покупок.
Сравните документ поставщика с данными в 1С. Частая ошибка — номер счета-фактуры в 1С отличается от документа на один символ: лишний пробел, дефис, слеш, ноль вместо буквы. Для человека мелочь, для автоматической сверки — расхождение.
Если документы пришли через ЭДО, проверьте статус. УПД должен быть получен, подписан и корректно загружен. Если документ завис в обмене, а бухгалтер вручную создал счет-фактуру, позже может появиться дубль.
Проверьте книгу покупок
После проверки документов сформируйте книгу покупок. Именно туда попадает входящий НДС, который компания заявляет к вычету.
Проверьте:
- попал ли счет-фактура в книгу покупок;
- правильный ли период указан;
- нет ли дублей;
- совпадает ли сумма НДС;
- верно ли указан контрагент;
- совпадают ли ИНН и КПП;
- корректно ли заполнен номер счета-фактуры;
- правильно ли отражены корректировки;
- не заявлен ли вычет по неподходящей операции.
Если счет-фактура не попал в книгу покупок, сначала проверьте поступление, дату, статус документа и настройки учета НДС. Не стоит руками добавлять строку в книгу, пока не понятна причина.
Если строка попала дважды, ищите дубль: повторное поступление, ручная запись, загруженный УПД и созданный вручную счет-фактура.
Проверьте раздел 8 декларации по НДС
Раздел 8 декларации содержит сведения из книги покупок. ФНС сопоставляет эти данные с книгой продаж поставщика. Если поставщик не отразил реализацию, указал другой номер счета-фактуры или ошибся в сумме, появится расхождение.
Перед отправкой декларации проверьте:
- ИНН и КПП поставщика;
- номер счета-фактуры;
- дату счета-фактуры;
- стоимость;
- сумму НДС;
- код вида операции;
- корректировочные документы;
- авансы;
- исправленные счета-фактуры;
- дубли строк.
Здесь важно не просто «чтобы отчет заполнился». Нужно проверить, сможет ли налоговая сопоставить ваши данные с данными поставщика.
Если поставщик прислал исправленный документ перед сдачей декларации, не ограничивайтесь заменой файла. Проверьте, как исправление отразилось в 1С, книге покупок и декларации.
Как проверить авансы
Авансы часто портят НДС-учет. Деньги перечислили в одном квартале, товар получили в другом, документы пришли позже. В результате вычет может попасть не туда или задвоиться.
Проверьте:
- был ли аванс поставщику;
- есть ли счет-фактура на аванс;
- принят ли НДС с аванса к вычету;
- зачтен ли аванс при поступлении;
- восстановлен ли НДС при зачете;
- совпадают ли договоры;
- нет ли старых незакрытых авансов;
- корректно ли заполнены счета 60.02, 60.01 и 76.ВА.
Если аванс и поступление оформлены по разным договорам, 1С может не увидеть связь. Тогда зачет не пройдет корректно, а книга покупок и декларация начнут расходиться.
Перед вычетом по крупной поставке стоит открыть взаиморасчеты с контрагентом и проверить, нет ли старых хвостов. Они часто всплывают в самый неудобный момент — при закрытии квартала.
Проверьте реальность операции
Формальные документы нужны, но их недостаточно. Для вычета НДС важна реальность сделки.
Проверьте, есть ли подтверждение:
- товар поступил на склад;
- услуга действительно оказана;
- работы приняты ответственным лицом;
- есть транспортные документы;
- есть переписка по сделке;
- есть заявка, счет, договор, спецификация;
- есть документы по доставке;
- есть подтверждение оплаты;
- товар использован в деятельности, облагаемой НДС.
Если поставщик сомнительный, а документов мало, риск выше. Особенно при крупных суммах НДС.
Простой пример. Компания заявляет вычет по поставке товара. Счет-фактура есть, УПД есть, но нет транспортных документов, склад не подтверждает поступление, а поставщик зарегистрирован месяц назад и не имеет признаков деятельности. В такой ситуации у налоговой появятся вопросы.
Что делать, если контрагент выглядит рискованным
Рискованный контрагент — не всегда запрет на сделку. Но это повод усилить проверку и собрать доказательства.
Что сделать:
- запросить уставные документы;
- получить выписку из ЕГРЮЛ или ЕГРИП;
- проверить полномочия подписанта;
- запросить доверенность;
- проверить деловую репутацию;
- сохранить отчет проверки;
- запросить документы по товару;
- проверить склад, доставку, исполнителей;
- согласовать сделку с руководителем;
- зафиксировать деловую цель сделки.
Если признаки риска серьезные, лучше обсудить сделку до оплаты и вычета НДС. После отправки декларации исправлять ситуацию сложнее.
Частые ошибки
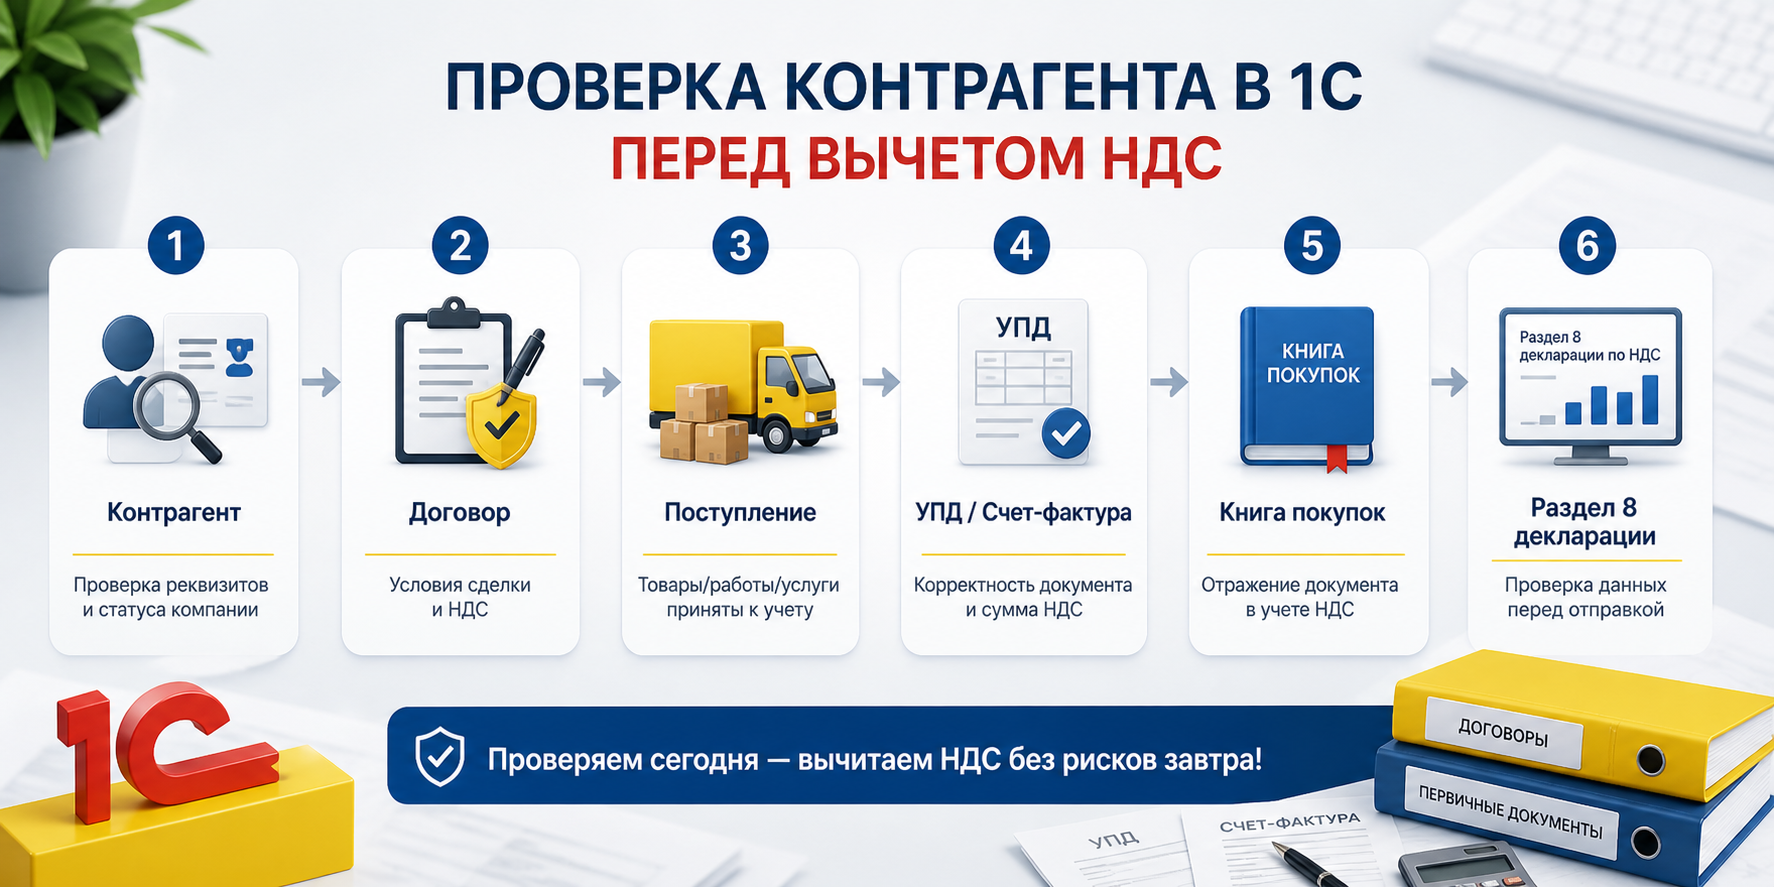
- Первая ошибка — проверять только счет-фактуру. Для вычета важна вся цепочка: контрагент, договор, поступление, УПД, книга покупок и декларация.
- Вторая ошибка — не сверять ИНН и КПП. Один неверный символ может дать расхождение в разделе 8 декларации.
- Третья ошибка — заявлять вычет по документу, который не связан с реальным поступлением.
- Четвертая ошибка — игнорировать авансы. НДС с аванса, зачет и восстановление должны быть связаны.
- Пятая ошибка — не проверять контрагента до сделки. После получения требования от ФНС собирать доказательства сложнее.
- Шестая ошибка — исправлять книгу покупок вручную, не устранив причину в документах.
- Седьмая ошибка — не сохранять результат проверки контрагента. Если спор возникнет позже, нужно показать, что компания действовала осмотрительно.
FAQ: частые вопросы
Нужно ли проверять контрагента перед каждым вычетом НДС?
Если поставщик новый или сумма значительная, проверка нужна обязательно. По постоянным контрагентам достаточно регулярного мониторинга и проверки при изменении реквизитов, руководителя, статуса или условий сделки.
Что важнее: счет-фактура или проверка контрагента?
Для вычета нужен корректный счет-фактура или УПД. Но одного документа мало, если сделка выглядит нереальной или контрагент имеет явные признаки риска.
Почему счет-фактура есть, а вычет рискованный?
Потому что налоговая оценивает не только документ, но и реальность операции. Если поставщик не мог выполнить сделку, документы могут не защитить вычет.
Что делать, если поставщик не отражает реализацию?
Сначала сверьте номер, дату и сумму счета-фактуры. Затем запросите пояснения у поставщика. Если ошибка у вас — исправьте книгу покупок. Если у поставщика — попросите корректный документ или подтверждение отражения операции.
Можно ли принять НДС к вычету по УПД?
Да, если УПД оформлен корректно и используется как документ, который подтверждает отгрузку и счет-фактуру. В 1С важно проверить статус УПД, связь с поступлением и отражение в книге покупок.
Что сохранять для подтверждения проверки?
Сохраняйте отчет проверки, выписку из реестра, переписку, договор, доверенность подписанта, первичные документы, транспортные документы и внутреннее согласование сделки при крупных суммах.
Вывод
Проверка контрагента в 1С перед вычетом НДС — это не лишняя перестраховка, а нормальная часть налоговой безопасности. Важно проверить не только счет-фактуру, но и поставщика, договор, поступление, авансы, книгу покупок и раздел 8 декларации.
Правильный порядок такой: сначала контрагент и признаки риска, затем документы сделки, потом отражение в 1С и только после этого вычет.
Такой подход снижает риск требований, отказов, уточненок и споров с налоговой. А главное — помогает заранее увидеть слабое место сделки, пока его еще можно спокойно исправить.
Вы можете ДОБАВИТЬ СВОЙ комментарий, отзыв, вопрос.
Чтобы Ваш комментарий был опубликован – постарайтесь писать грамотно и по существу.
1С Зарплата и Управление Персоналом 8
|
vsepro1s.ru - программа 1с 8.3, 8, 7.7, 1С предприятие разработка и создание портала, сопровождение: krav.ru |